بیمه شکست ماشین آلات و لوازم الکتریکی در صنایع وابسته به گاز و برق تاسیسات
ماهیت، دامنه و قلمرو بیمه شکست ماشینآلات و تجهیزات الکتریکی در زیرساختهای انرژی
پوششهای بیمهای در حوزه مهندسی و تأسیسات، بهویژه در ساختارهای حیاتی نظیر صنایع وابسته به گاز و تأسیسات برق صنعتی، از ابزارهای بنیادین صیانت از سرمایهگذاریهای کلان ملی و شرکتی محسوب میشوند. بیمه شکست ماشینآلات به همراه بیمه تجهیزات و لوازم الکتریکی، بر خلاف بیمهنامههای دوره احداث یا بیمههای متعارف آتشسوزی، ناظر بر دوره بهرهبرداری و فاز عملیاتی تجهیزات هستند. در تأسیسات گازرسانی، واحدهای تقلیل فشار گاز، ایستگاههای تقویت فشار، کمپرسورهای فرایندی، شیرهای کنترلی اتوماتیک و توربوکمپرسورها به صورت مداوم تحت تنشهای ترمودینامیکی، ارتعاشات مکانیکی و سایش فیزیکی قرار دارند. همزمان، در بخش توزیع و انتقال نیروی برق تأسیساتی، تجهیزاتی همچون ترانسفورماتورهای قدرت، تابلوهای فشار متوسط و ضعیف، کلیدهای عایق گاز، سامانههای برق بدون وقفه و شبکههای پیشرفته پایش و دادهبرداری یا سامانههای اتوماسیون صنعتی، با خطرات ناشی از نوسانات الکتریکی، بار اضافی، اتصال کوتاه و اختلالات عایقی روبرو هستند. هدف غایی این بیمهنامهها، جبران خسارتهای ناگهانی، پیشبینینشده و فیزیکی وارده به ماشینآلات و ادوات الکترونیکی در وضعیت کار، توقف یا در حین عملیات سرویس و جابهجایی در کارگاه است؛ به نحوی که بنگاه اقتصادی دچار وقفه غیرقابل جبران در زنجیره تولید و توزیع انرژی نگردد و تداوم کسبوکار حفظ شود.
کلمات کلیدی: بیمه شکست ماشینآلات، تجهیزات الکتریکی، تأسیسات گاز، توزیع برق، دوره بهرهبرداری، توربوکمپرسور، ترانسفورماتور قدرت، تداوم کسبوکار.
چارچوب حقوقی و الزامات نظارتی بیمه مرکزی جمهوری اسلامی ایران
پوششهای مهندسی در کشور ایران تحت حاکمیت مقررات موضوعه بیمه مرکزی جمهوری اسلامی ایران و مصوبات شورای عالی بیمه، به ویژه شرایط عمومی بیمهنامههای مهندسی و مبانی قانونی مندرج در قانون بیمه مصوب ۱۳۱۶ تنظیم و صادر میگردند. ارکان اساسی این قراردادها متکی بر اصل حسن نیت مندرج در ماده دوازدهم قانون بیمه است که بر اساس آن بیمهگذار مکلف به افشای کامل کلیه اطلاعات مؤثر بر تغییر کیفیت خطر در زمان عقد قرارداد و در حین اجرای آن است. همچنین مطابق با اصل غرامت، این بیمهنامهها ابزاری برای جبران واقعی خسارت واردشده هستند و به هیچ عنوان نباید به مبنایی برای انتفاع غیرواقعی یا سودآوری مالی بیمهگذار تبدیل شوند. بر اساس ضوابط بیمه مرکزی، صدور این بیمهنامهها نیازمند رعایت معیارهای سختگیرانه در خصوص تعیین ارزش واقعی جایگزینی با نو است و اعمال ماده دهم قانون بیمه در خصوص قاعده نسبی سرمایه، در صورت کمبیمهگی اموال، ضمانت اجرای جدی به شمار میرود. شرکتهای بیمهگر داخلی ملزم هستند در ارائه پوششهای شکست مکانیکی و عوارض الکتریکی، مجوزهای لازم از اداره کل نظارت بر بیمههای غیرزندگی بیمه مرکزی را اخذ نموده و نرخها و شرایط فنی را کاملاً منطبق با توانگری مالی و ظرفیتهای اتکایی داخلی یا برونمرزی تعیین نمایند تا در زمان وقوع سوانح سنگین، ایفای تعهدات مالی بدون چالش حقوقی میسر باشد.
کلمات کلیدی: بیمه مرکزی جمهوری اسلامی ایران، شورای عالی بیمه، اصل حسن نیت، اصل غرامت، قانون بیمه مصوب ۱۳۱۶، قاعده نسبی سرمایه، توانگری مالی، ارزش جایگزینی با نو.
تفکیک خطرات تحت پوشش و استثنائات بنیادین در تجهیزات تأسیساتی گاز و برق
قلمرو تعهدات بیمهگر در بیمه شکست ماشینآلات و لوازم الکتریکی بر پایه پوشش خطرات معین و ناگهانی شکل گرفته است. در شبکههای توزیع گاز و سیستمهای برق صنعتی، حوادثی همچون شکست مکانیکی اجزای گردنده، نیروی گریز از مرکز، نقص در روانکاری، افت ناگهانی فشار روغن، پدیده ضربه قوچ در خطوط سیال، کاویتاسیون در پمپهای تزریق، عیوب ناشی از جنس مواد، خطاهای طراحی و ریختهگری که در دوره گارانتی قابل پیگیری نباشند، و همچنین بیاحتیاطی یا خطای غیرعمدی اپراتورها تحت پوشش قرار دارند. در ابعاد الکتریکی نیز رخدادهایی نظیر اتصال کوتاه، اضافه ولتاژ گذرای شبکه، نقص عایقی، صاعقه مستقیم و غیرمستقیم، قوس الکتریکی و تشعشعات در تعهد بیمهگر هستند. در نقطه مقابل، استثنائات بنیادین طبق مقررات تفکیک شدهاند؛ خسارتهای ناشی از استهلاک طبیعی، سایش و خوردگی تدریجی، رسوبگذاری دیگها و مبدلها، زنگزدگی و تقلیل تدریجی عملکرد به عنوان هزینههای بهرهبرداری تلقی شده و از شمول بیمه خارج هستند. از سوی دیگر، حوادثی که ماهیت آنها منطبق بر بیمه آتشسوزی است، نظیر حریق مستقیم، انفجار شیمیایی گاز، صاعقه منجر به آتش و سقوط هواپیما، مستثنی بوده و باید تحت پوشش بیمهنامه جامع آتشسوزی و خطرات تبعی صنعتی تأمین شوند، مگر آنکه شکست ماشینآلات عامل اولیه بدون احتراق بوده باشد.
کلمات کلیدی: خطرات تحت پوشش، استثنائات بنیادین، نیروی گریز از مرکز، ضربه قوچ، اضافه ولتاژ، استهلاک تدریجی، آتشسوزی صنعتی، عیوب متریال.
تحلیل تخصصی سازوکار فرانشیز سازه و خسارتهای متصل به فونداسیون صنعتی
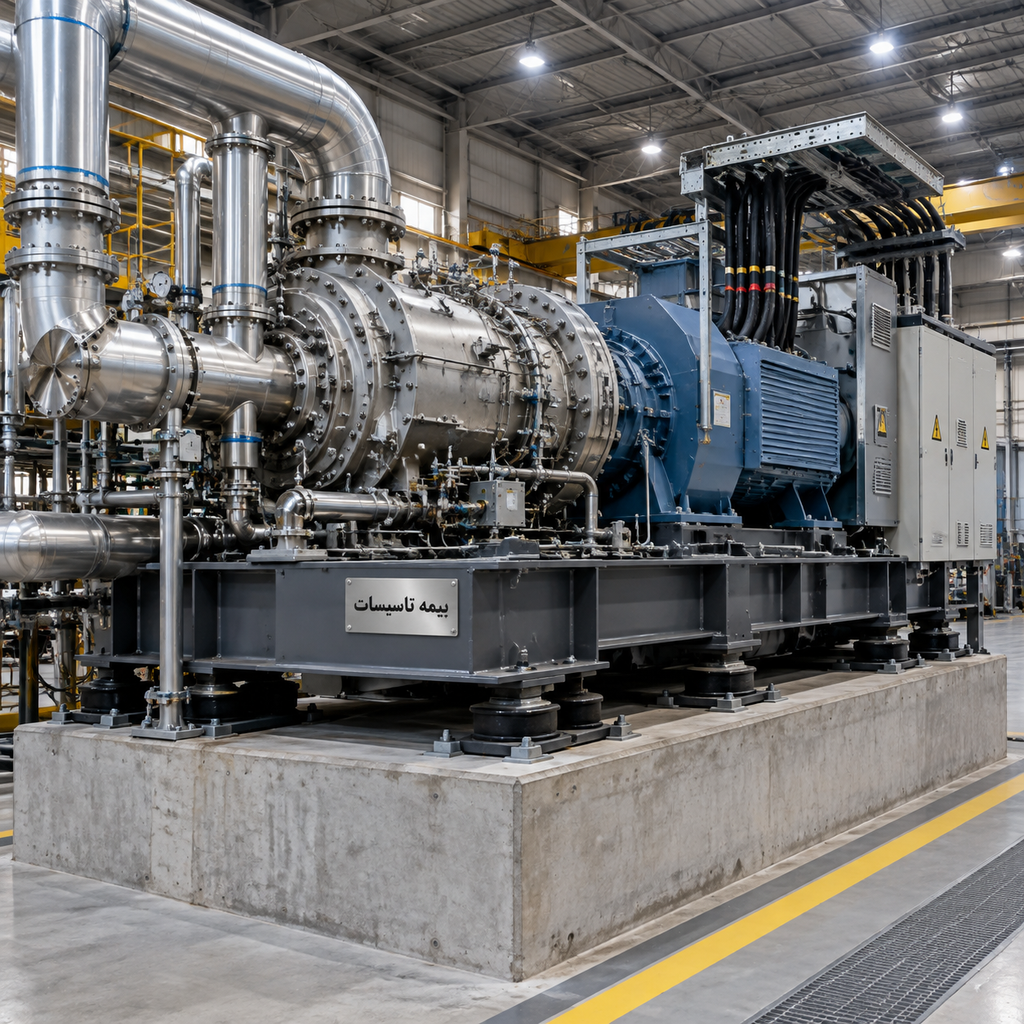
یکی از مهمترین بندهای قرارداد در سامانههای دوار سنگین، درج شروط اختصاصی پیرامون فرانشیز سازه و فونداسیون است. در تجهیزات حساسی نظیر توربینهای گازی، کمپرسورهای گریز از مرکز پرفشار، ترانسفورماتورهای فوقتوزیع و ژنراتورهای اضطراری، ماشین به تنهایی کار نمیکند بلکه بر روی فونداسیون بتنی ارتعاشگیر، پایههای فلزی تثبیتشده و سازههای نگهدارنده مستقر است. شکست فاجعهبار یک محور محرک، ترکیدگی پوسته کمپرسور گاز یا لرزشهای تشدیدشونده ناشی از نابالانسی جرمی میتواند مستقیماً به پدستالهای بتنی، دیوارهای حائل، حوضچههای روغن ترانسفورماتور و شمعهای کوبیدهشده سازهای آسیب برساند. طبق رویه فنی بیمه مرکزی، هزینه بازسازی سازههای ساختمانی و ساختگاه استقرار تجهیزات به دلیل ماهیت صلب و پرهزینه بودن عملیات ترمیم عمرانی، معمولاً با فرانشیز جداگانه و سنگینتری نسبت به خود قطعات متحرک یا تابلوها سنجیده میشود. تعریف فرانشیز سازه موجب میشود که بیمهگذار در حفظ و تحلیل سلامت ارتعاشی و ژئوتکنیکی ساختگاه دقت مضاعف به خرج دهد. در صورت بروز حادثه، چنانچه شکست مکانیکی به سازه پیرامونی سرایت کند، خسارت وارده به سازه بتنی یا فلزی پایه پس از کسر درصد فرانشیز اختصاصی ابنیه و سازه که غالباً به صورت درصدی از خسارت با یک حداقل ریالی مشخص درج میشود، محاسبه و پرداخت میگردد تا از پرداخت هزینههای گزاف نشستهای طبیعی خاک یا ترکهای ناشی از خستگی سازه که منشأ غیرحادثهای دارند پیشگیری شود.
کلمات کلیدی: فرانشیز سازه، فونداسیون بتنی، ارتعاشگیر، پدستال صنعتی، نشست سازهای، شکست فاجعهبار، حوضچه روغن، بازسازی ابنیه.
ممیزی فنی ریسک، اصول نگهداری پیشگیرانه و تعهدات قراردادی بیمهگذار
اعتبار پوششهای بیمه شکست ماشینآلات و لوازم الکتریکی به شکل مستمر وابسته به تعهدات فنی بیمهگذار در پیادهسازی نظامهای مهندسی نگهداری است. در مقررات شورای عالی بیمه، بیمهگذار مکلف به رعایت استانداردهای سازنده تجهیزات و دستورالعملهای ملی نظیر مباحث تخصصی مقررات ملی ساختمان، آییننامههای ایمنی وزارت نفت و استانداردهای بهرهبرداری وزارت نیرو میباشد. اجرای منظم برنامههای نگهداری و تعمیرات پیشگیرانه، آزمونهای غیرمخرب بر روی محورها و جوشهای تحت فشار لولهکشی گاز، پایش مداوم روغن ترانسفورماتور از حیث تست دیالکتریک و گازکروماتوگرافی، پایش حرارت با دوربینهای ترموویژن در شینهها و کلیدخانههای برقی، و کالیبراسیون منظم سنسورهای پایش لرزش توربوکمپرسورها از پیششرطهای صحت ادعای خسارت است. چنانچه در جریان رسیدگی به پرونده محرز شود که بیمهگذار هشدارهای مستمر سنسورهای حفاظتی را نادیده گرفته، سیستمهای اینترلاک را به صورت عمدی بایپس کرده یا از قطعات یدکی فاقد اصالت و غیراستاندارد در مسیر سیال گاز یا مسیرهای جریان الکتریکی استفاده نموده است، بیمهگر میتواند به استناد تخلف از تعهدات احتیاطی و تشدید غیرمجاز خطر، از پرداخت خسارت استنکاف نموده یا اقدام به اعمال کاهش متناسب در مبلغ غرامت نماید.
کلمات کلیدی: نگهداری و تعمیرات پیشگیرانه، ترموویژن، تست دیالکتریک، کالیبراسیون، اینترلاک، مقررات ملی ساختمان، ممیزی ریسک، تشدید خطر.
فرایند حقوقی و فنی ارزیابی، بازرسی و تسویه خسارت در سامانههای انرژی
هنگام وقوع حادثه در تأسیسات گاز و سامانههای تأمین برق، زنجیرهای از اقدامات قانونی و تخصصی طبق ماده پانزدهم قانون بیمه فعال میگردد. بیمهگذار موظف است ظرف مهلت قانونی مقرر که معمولاً حداکثر پنج روز کاری است، مراتب وقوع خرابی را کتباً به بیمهگر اعلام نموده و از هرگونه تغییر غیرضروری در وضعیت قطعات دفرمه، روتورهای آسیبدیده، بردها و بوبینهای سوخته خودداری نماید، مگر اقداماتی که جهت کاهش دامنه خسارت و حفظ ایمنی مقتضی باشد. با ارجاع پرونده به ارزیابان رسمی خسارت بیمه مرکزی دارای صلاحیت مهندسی، بازرسی فنی در محل استقرار تجهیزات آغاز میشود. کارشناسان با بررسی کتابچههای لاگشیت اپراتوری، اطلاعات ذخیرهشده در سیستمهای عیبیاب دیجیتال، تاریخچه تعمیرات و منحنیهای نوسان بار الکتریکی یا فشار گاز، منشأ اولیه بروز سانحه را کشف میکنند. فرایند تسویه مالی مشتمل بر برآورد هزینههای دمونتاژ، حمل به کارگاههای تخصصی مجاز، تعویض قطعات مستهلکنشده، دستمزد بازسازی، هزینههای احتمالی ناشی از آسیب به فونداسیون با اعمال فرانشیز سازه، و نهایتاً کسر ارزش ضایعات و قطعات داغی میباشد. پس از نهایی شدن گزارش ارزیابی، حواله خسارت بر اساس وجه رایج صادر و با امضای مفاصاحساب قطعی از سوی بیمهگذار تصفیه میگردد.
کلمات کلیدی: ارزیاب رسمی خسارت، ماده پانزدهم قانون بیمه، لاگشیت، قطعات داغی، دمونتاژ و مونتاژ، مفاصاحساب، تسویه خسارت، بازرسی فنی.
چالشهای ارزشگذاری، قاعده جایگزینی نو و تعدیل تورمی در شرایط بازار سرمایه
محاسبه سرمایه بیمهشده در بیمهنامههای شکست ماشینآلات و تجهیزات الکتریکی بر پایه یک اصل تغییرناپذیر مهندسی تحت عنوان ارزش جایگزینی با نو استوار است؛ به این مفهوم که تجهیزات باید به ارزش روز خرید، حمل، عوارض گمرکی، نصب و راهاندازی یک دستگاه کاملاً نو و مشابه ارزیابی و بیمه شوند. در صنایع زیربنایی گاز و توزیع نیروی الکتریکی، به دلیل وابستگی عمده ماشینآلات پیچیده به فناوریهای وارداتی و قطعات دارای آلیاژهای پیشرفته، نوسانات شدید نرخ ارز و فشارهای تورمی از چالشهای بنیادین مدیریت قراردادهای بیمهای محسوب میشوند. چنانچه بیمهگذار ارزش تجهیزات خود را بر مبنای ارقام دفتری یا بهای تاریخی ثبت نماید، در روز حادثه با استناد بیمهگر به ماده ده قانون بیمه مواجه شده و غرامت محاسبهشده به نسبت کسری سرمایه کاهش شدیدی خواهد یافت. برای جلوگیری از این بحران مالی، شرکتهای تأسیساتی ملزم هستند سرمایه بیمهنامهها را به طور منظم از طریق الحاقیههای افزایش سرمایه بهروزرسانی نمایند یا از کلوز تعدیل سرمایه استفاده کنند. همچنین، در بخش تعویض قطعاتی که دارای عمر مفید مشخص هستند، بحث اعمال کسورات استهلاک قطعات مصرفی نظیر بیرینگها، سیلها، فیلترها و خازنهای الکترولیتی مطرح میشود، در حالی که در دستمزد تعمیرات و بازسازی فونداسیون سازه کسر استهلاک اعمال نخواهد شد.
کلمات کلیدی: ارزش جایگزینی با نو، ماده ده قانون بیمه، نوسان نرخ ارز، استهلاک قطعات مصرفی، کلوز تعدیل، تورم صنعتی، ارزش دفتری، بهای تمامشده روز.
همپوشانیهای بیمهای، کلوزهای الحاقی و مدیریت تعارض در بیمهنامههای ترکیبی
ماهیت پیچیده زنجیره حوادث در سایتهای فرآیندی گاز و برق نیازمند چینش دقیق مجموعهای از بیمهنامهها و شرایط الحاقی است تا از بروز تعارض منافع و شکاف پوششی میان بیمه آتشسوزی، بیمه شکست ماشینآلات، و پوششهای مسئولیت مدنی جلوگیری شود. به عنوان نمونه، چنانچه اتصال کوتاه در تابلوی کنترل برق موجب اشتعال روغن ترانسفورماتور و سپس آتشسوزی فراگیر و سرایت به شیرهای فشارشکن گاز گردد، تفکیک منشأ شکست الکتریکی از خسارت حریق گسترده نیازمند درج هماهنگ کلوزهای بینرشتهای استاندارد است. از جمله شروط الحاقی ضروری در این حوزه میتوان به کلوز اموال مجاور برای پوشش صدمات فیزیکی ناشی از ترکیدگی مکانیکی به ساختمانها و لولهکشیهای اطراف، کلوز هزینههای تسریع کار شامل اضافهکاری کارگران و حملونقل هوایی قطعات جایگزین، و کلوز خطرات الکتریکی تکمیلی اشاره نمود. علاوه بر این، توقف عملکرد توربینهای تقویت گاز یا تابلوهای اصلی برق تأسیساتی در پی شکست فیزیکی، به خاموشیهای گسترده صنعتی میانجامد؛ از این رو انضمام بیمه عدمالنفع ناشی از شکست ماشینآلات یک ضرورت حیاتی به منظور جبران هزینههای ثابت و عدم حصول سود پیشبینیشده در دوران تعمیرات طولانیمدت به شمار میآید.
کلمات کلیدی: همپوشانی بیمهای، کلوز اموال مجاور، بیمه عدمالنفع، هزینههای تسریع کار، خطرات الکتریکی تکمیلی، تعارض منافع، مدیریت ریسک زنجیرهای.
پرسش و پاسخ تخصصی پیرامون بیمه شکست تجهیزات و فرانشیز سازه
در این بخش، به مهمترین ابهامات حقوقی، بیمهای و محاسباتی مرتبط با خسارتهای تأسیساتی گاز و برق بر اساس موازین و مقررات جاری کشور پاسخ داده میشود.
- اگر یک توربوکمپرسور دچار لرزش شدید شده و پایه بتنی آن نیز ترک بخورد، خسارت چگونه میان قطعات مکانیکی و سازه تفکیک و کسر فرانشیز میشود؟
در چنین رخدادی، خسارت وارده به روتور، پرهها، یاتاقانها و شفت به عنوان خسارت مکانیکی ارزیابی شده و فرانشیز اختصاصی شکست ماشینآلات بر آن اعمال میگردد. همزمان، هزینههای بهسازی، تخریب، تزریق اپوکسی و بازسازی بتن فونداسیون به عنوان بخش ابنیه شناسایی شده و فرانشیز سازه که عموماً درصد معین با کف ارقام مشخص مندرج در جدول شرایط خصوصی است، به طور مستقل بر بخش هزینههای ساختمانی اعمال میشود. در نهایت، مجموع مبالغ خالص پرداختی به بیمهگذار پرداخت خواهد شد. - چرا تعیین ارزش جایگزینی با نو در تجهیزات تأسیساتی گاز و شبکههای برق الزامی است و چه تفاوتی با بیمه آتشسوزی دارد؟
در بیمه شکست ماشینآلات و لوازم الکتریکی هدف این است که دستگاه صدمهدیده با حفظ همان راندمان به خط برگردد. خرید قطعات یدکی مستلزم پرداخت بهای روز قطعات نو به همراه هزینههای گمرکی، ارزی و دستمزد تخصصی است. اگر مبنا ارزش مستهلکشده در نظر گرفته شود، بیمهگر با کسر استهلاک از اصل قطعات نو قادر به راهاندازی دستگاه نخواهد بود یا بیمهگذار متحمل کسری سرمایه شدید ناشی از اعمال ماده ده خواهد شد؛ بنابراین قانونگذار ارزش جایگزینی با نو را مبنای پایه تعهدات این رشته قرار داده است. - در شرایطی که نوسان ولتاژ شبکه برق سراسری باعث سوختن سیمپیچ الکتروموتور پمپ تزریق گاز شود، بیمهگر تحت چه شرایطی خسارت را پرداخت میکند؟
چنانچه تجهیزات برقی مطابق با دفترچههای بازرسی بیمه مرکزی مجهز به سیستمهای حفاظتی استاندارد نظیر رلههای اضافه جریان، کنترل فاز، ترانس ایزوله یا استابلایزر متناسب با توان ماشین باشند و نقص فنی ناشی از خطای عمدی بهرهبردار نباشد، سانحه به عنوان خطر ناشی از اثرات غیرمستقیم جریان برق تحت پوشش بیمه تجهیزات الکتریکی ارزیابی و پس از کسر فرانشیز الکتریکی پرداخت میگردد. در صورت قصور شرکت توزیع نیروی برق نیز، بیمهگر پس از پرداخت غرامت از طریق حق جانشینی مجاز به پیگیری قانونی علیه مقصر حادثه خواهد بود. - آیا آسیب به مخازن و اتصالات تحت فشار گاز در اثر پدیده خوردگی شیمیایی در تعهد بیمه شکست ماشینآلات قرار میگیرد؟
خیر. بر اساس شرایط عمومی مصوب شورای عالی بیمه، پدیدههای تدریجی مانند خوردگی ناشی از سولفید هیدروژن یا رطوبت موجود در گاز ترش، سایش متریال لولهها، زنگزدگی و تقلیل ضخامت جدارهها در ردیف استهلاک طبیعی و عدم نگهداری مناسب طبقهبندی شده و اکیداً جزو استثنائات قرارداد است. تنها در صورتی که این خوردگیها سبب انفجار فیزیکی پیشبینینشده در تأسیسات متصل شوند، صرفاً اثرات تخریبی شکست ثانویه روی بخشهای سالم دیگر ممکن است تحت بررسی فنی قرار گیرد، اما اصل قطعه خوردهشده جبران نخواهد شد.
دیدگاهتان را بنویسید